
티스토리 뷰
목차
청약통장 9월 30일까지 바꿔야 하나요? 결론부터 말하면 올해 9월 30일까지 서두를 필요는 없습니다. 청약예금·청약부금·청약저축의 주택청약종합저축 전환기한이 2027년 9월 30일까지 1년 연장됐거든요. 게다가 이번엔 기간만 늘어난 게 아니라, 예전 통장의 가입기간도 금리 계산에 인정돼 조건이 맞으면 전환하자마자 연 3.1%를 받을 수 있게 바뀝니다. 다만 오래 넣었다고 청약 실적까지 전부 그대로 옮겨지는 건 아니라서, 바꾸기 전에 꼭 확인할 부분이 있어요.
📌 바쁜 분들을 위한 3줄 요약
✔ 전환 마감 2026년 9월 30일 → 2027년 9월 30일로 1년 연장
✔ 예전 통장 가입기간도 금리에 합산 → 2년 이상이면 전환 직후 연 3.1% (10월 고시 개정 예정)
✔ 단, 새로 청약할 수 있게 된 주택 유형은 전환 이후 실적부터 인정
📅 청약통장 전환 9월 30일 마감? 2027년까지 1년 연장
기존 청약예금·청약부금·청약저축을 주택청약종합저축으로 바꿀 수 있는 기한은 원래 2026년 9월 30일이었어요. 그런데 국토교통부가 9월 23일 전환기간을 다시 늘리면서 새 마감일이 2027년 9월 30일이 됐습니다.
| 구분 | 내용 |
|---|---|
| 기존 마감 | |
| 연장된 마감 | 2027년 9월 30일 |
| 전환 대상 | 청약예금·청약부금·청약저축 |
| 전환 후 | 국민주택·민영주택 모두 청약 가능 |
그러니 "이번 달 안에 무조건 바꿔야 한다"는 안내를 봤더라도 급하게 은행 앱부터 켤 필요는 없어요. 1년 동안 내 청약계획에 맞는지 따져볼 시간이 생긴 셈입니다.
🏠 청약예금·부금·저축, 왜 종합저축으로 바꾸라고 할까?
예전 청약통장은 종류마다 넣을 수 있는 주택이 정해져 있었어요. 종합저축은 이 칸막이가 없어서, 전환하면 청약할 수 있는 범위가 넓어집니다.
| 통장 종류 | 지금 청약 가능한 주택 | 종합저축 전환 후 |
|---|---|---|
| 청약예금 | 민영주택 | 국민주택 + 민영주택 |
| 청약부금 | 85㎡ 이하 민영주택 | |
| 청약저축 | 국민주택 |
앞으로 공공분양(국민주택)을 노릴지, 민영 아파트를 노릴지 아직 정하지 못했다면 선택지가 넓어진다는 게 전환의 가장 큰 이유입니다.
💰 청약통장 금리 3.1%, 전환하자마자 받을 수 있을까?
이번 발표에서 기한 연장보다 더 챙겨볼 부분이 바로 금리예요. 주택청약종합저축 금리는 가입기간에 따라 연 2.3~3.1%이고, 2년 이상이면 최고금리 3.1%가 붙습니다.
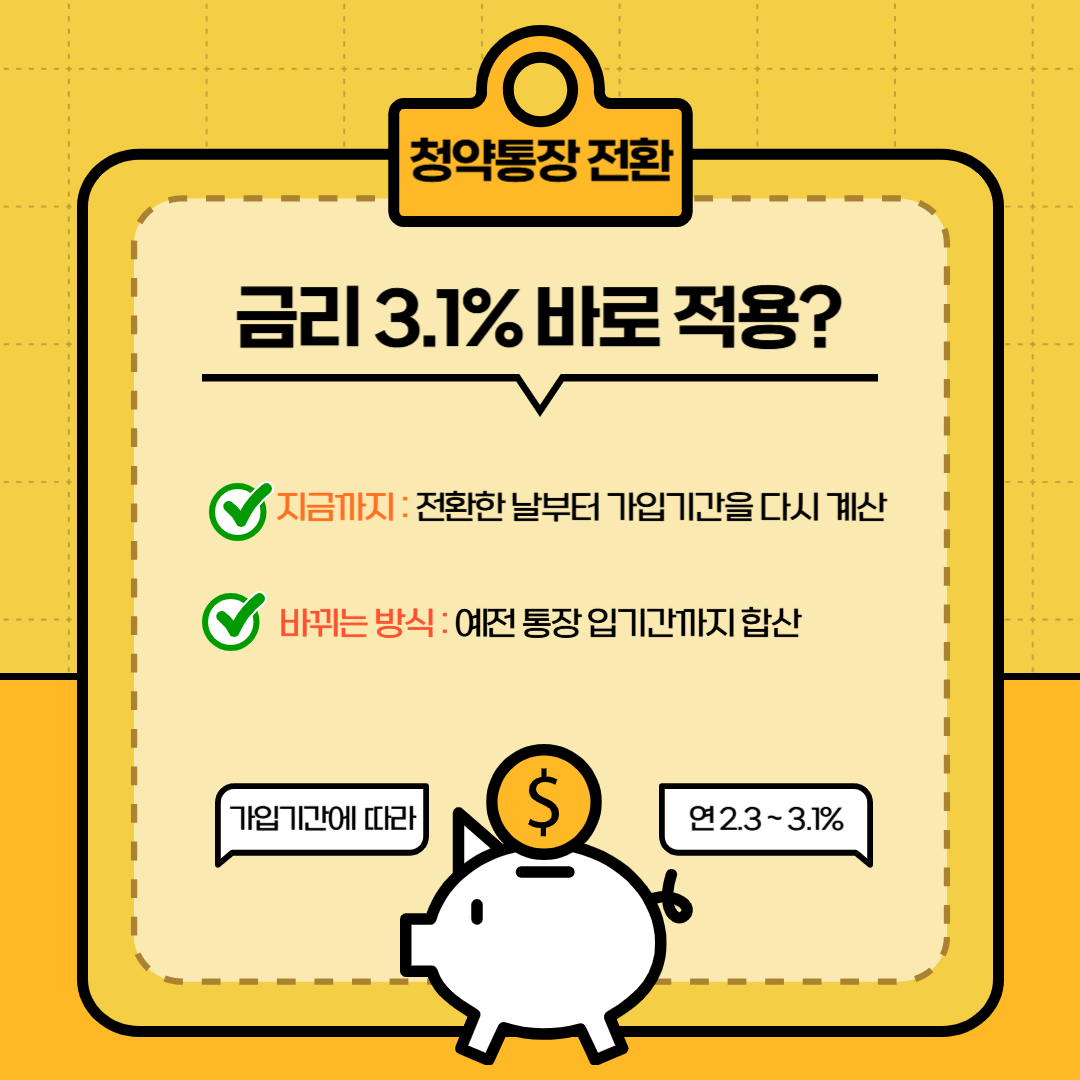
그래서 예전 통장을 2년 넘게 유지해온 분이라면 전환 직후부터 연 3.1%를 적용받을 수 있어요. 10년, 20년 묵혀둔 청약예금이 있다면 체감이 꽤 큰 변화입니다.
⏰ 적용 시점 체크
이 금리 개선은 10월 중 '주택청약종합저축의 이자율 및 운영에 관한 고시' 개정을 거쳐 적용될 예정이에요. 금리 때문에 전환을 생각한다면 고시 개정 소식이 나온 뒤 은행에서 적용 여부를 확인하고 바꾸는 게 안전합니다.
⚠️ 전환 전 주의사항, 청약 실적이 전부 넘어가진 않아요
여기가 제일 많이 오해하는 부분이에요. "오래 넣은 통장이니까 바꿔도 가입기간이랑 납입실적이 다 인정되겠지?" 하고 생각하기 쉬운데, 반만 맞습니다.
| 청약하려는 주택 | 인정되는 실적 |
|---|---|
| 원래 통장으로도 가능했던 유형 | 예전 가입기간·납입실적 그대로 인정 |
| 전환 후 새로 가능해진 유형 | 전환 이후부터 새로 쌓임 |
예를 들어 청약예금(민영주택용)을 20년 유지했다가 종합저축으로 바꿨다면, 민영주택 청약에서는 20년이 그대로 인정되지만 국민주택 청약 실적은 전환한 날부터 다시 시작합니다.
금리가 오른다는 것만 보고 바로 바꾸기보다, 내 통장 종류와 앞으로 넣을 주택 유형을 먼저 맞춰보는 게 순서예요.
📱 청약통장 전환 신청방법 (은행 앱·영업점)
전환은 지금 통장을 가입한 은행의 영업점이나 모바일 앱에서 신청하면 됩니다.
청약예금·청약부금 가입자라면 선택지가 하나 더 있어요. 원래 은행뿐 아니라 주택도시기금 수탁은행 9곳 중 원하는 곳을 골라서 전환할 수 있습니다.
| 주택도시기금 수탁은행 9곳 | ||
|---|---|---|
| KB국민은행 | IBK기업은행 | NH농협은행 |
| 신한은행 | 우리은행 | 하나은행 |
| iM뱅크 | BNK부산은행 | BNK경남은행 |
은행마다 앱에서 바로 되는지, 메뉴 이름이 뭔지가 조금씩 달라요. 앱 검색창에 '청약 전환'이나 '종합저축 전환'을 쳐보는 게 제일 빠릅니다.
🤔 나는 지금 바꾸는 게 좋을까? 상황별 정리
| 이런 경우라면 | 판단 |
|---|---|
| 국민·민영 중 어디 넣을지 아직 모름 | 전환 활용도 높음 |
| 오래 묵힌 통장, 당분간 청약 계획 없음 | 고시 개정 후 금리 보고 전환 검토 |
| 곧 넣을 단지가 정해져 있음 | 실적 인정 범위 먼저 확인 후 결정 |
| 지금 통장 유형으로만 청약할 예정 | 급하게 바꿀 이유 적음 |
특히 가까운 시일 안에 실제로 청약할 계획이 있다면, 은행이나 청약홈 공식 안내에서 내 통장의 실적 인정 방식을 확인한 뒤 결정하세요. 마감이 1년 남았으니 서두르다 손해 볼 이유가 없습니다.
🙋 주택청약종합저축 전환 자주 묻는 질문 Q&A
Q. 청약통장 전환, 2026년 9월 30일까지 해야 하나요?
아니요. 국토교통부가 기한을 1년 연장해 2027년 9월 30일까지 전환할 수 있습니다.
Q. 어떤 통장이 전환 대상인가요?
청약예금·청약부금·청약저축 가입자가 주택청약종합저축으로 바꿀 수 있어요.
Q. 전환하면 예전 가입기간이 사라지나요?
원래 통장으로 청약할 수 있던 주택 유형은 예전 가입기간·납입실적이 그대로 인정됩니다. 전환으로 새로 청약할 수 있게 된 유형만 전환 이후 실적부터 쌓여요.
Q. 전환하면 바로 3.1% 금리인가요?
10월 고시 개정 이후, 예전 통장 가입기간을 합쳐 2년 이상이면 전환 직후부터 연 3.1%를 적용받을 수 있습니다.
Q. 청약부금인데 다른 은행에서 전환해도 되나요?
네. 청약예금·청약부금은 기존 은행 외에 주택도시기금 수탁은행 9곳 중 원하는 곳에서 전환할 수 있습니다.
Q. 무조건 전환하는 게 이득인가요?
사람마다 다릅니다. 통장 종류, 앞으로 넣을 주택 유형, 실적 인정 범위를 확인하고 결정하는 게 좋아요.
📌 9월 30일 때문에 급하게 바꾸지 마세요
정리하면 주택청약종합저축 전환 마감은 2027년 9월 30일이고, 예전 통장 가입기간까지 금리에 인정되면서 오래 유지한 분들의 혜택이 좋아졌습니다.
다만 청약 실적은 어떤 주택에 넣느냐에 따라 인정 범위가 달라요. 마감일에 쫓기기보다 내 통장과 청약계획부터 확인하고, 금리 고시가 바뀐 뒤 천천히 결정해도 늦지 않습니다.
※ 2026년 9월 23일 국토교통부 발표 기준으로 작성했습니다. 금리 산정 방식 개선은 10월 고시 개정 후 적용 예정이며, 전환 방법과 청약실적 인정 여부는 개인 통장·청약조건에 따라 다를 수 있으니 신청 전 이용 은행의 최신 안내를 확인해주세요.